貯蓄と退職金サービス

  • Home
  • Savings and Retirement Services jp

生活資金

多くの人は、退職後や緊急事態、または長期的な経済的安定など、将来の生活を守るため貯蓄します。

収入の一部を普通預金、定期預金、株式、債券、投資信託、不動産などさまざまな金融商品に割り当てます。BS は、お客様の目標と能力に基づいて、適切な貯蓄戦略と管理計画を提供します。

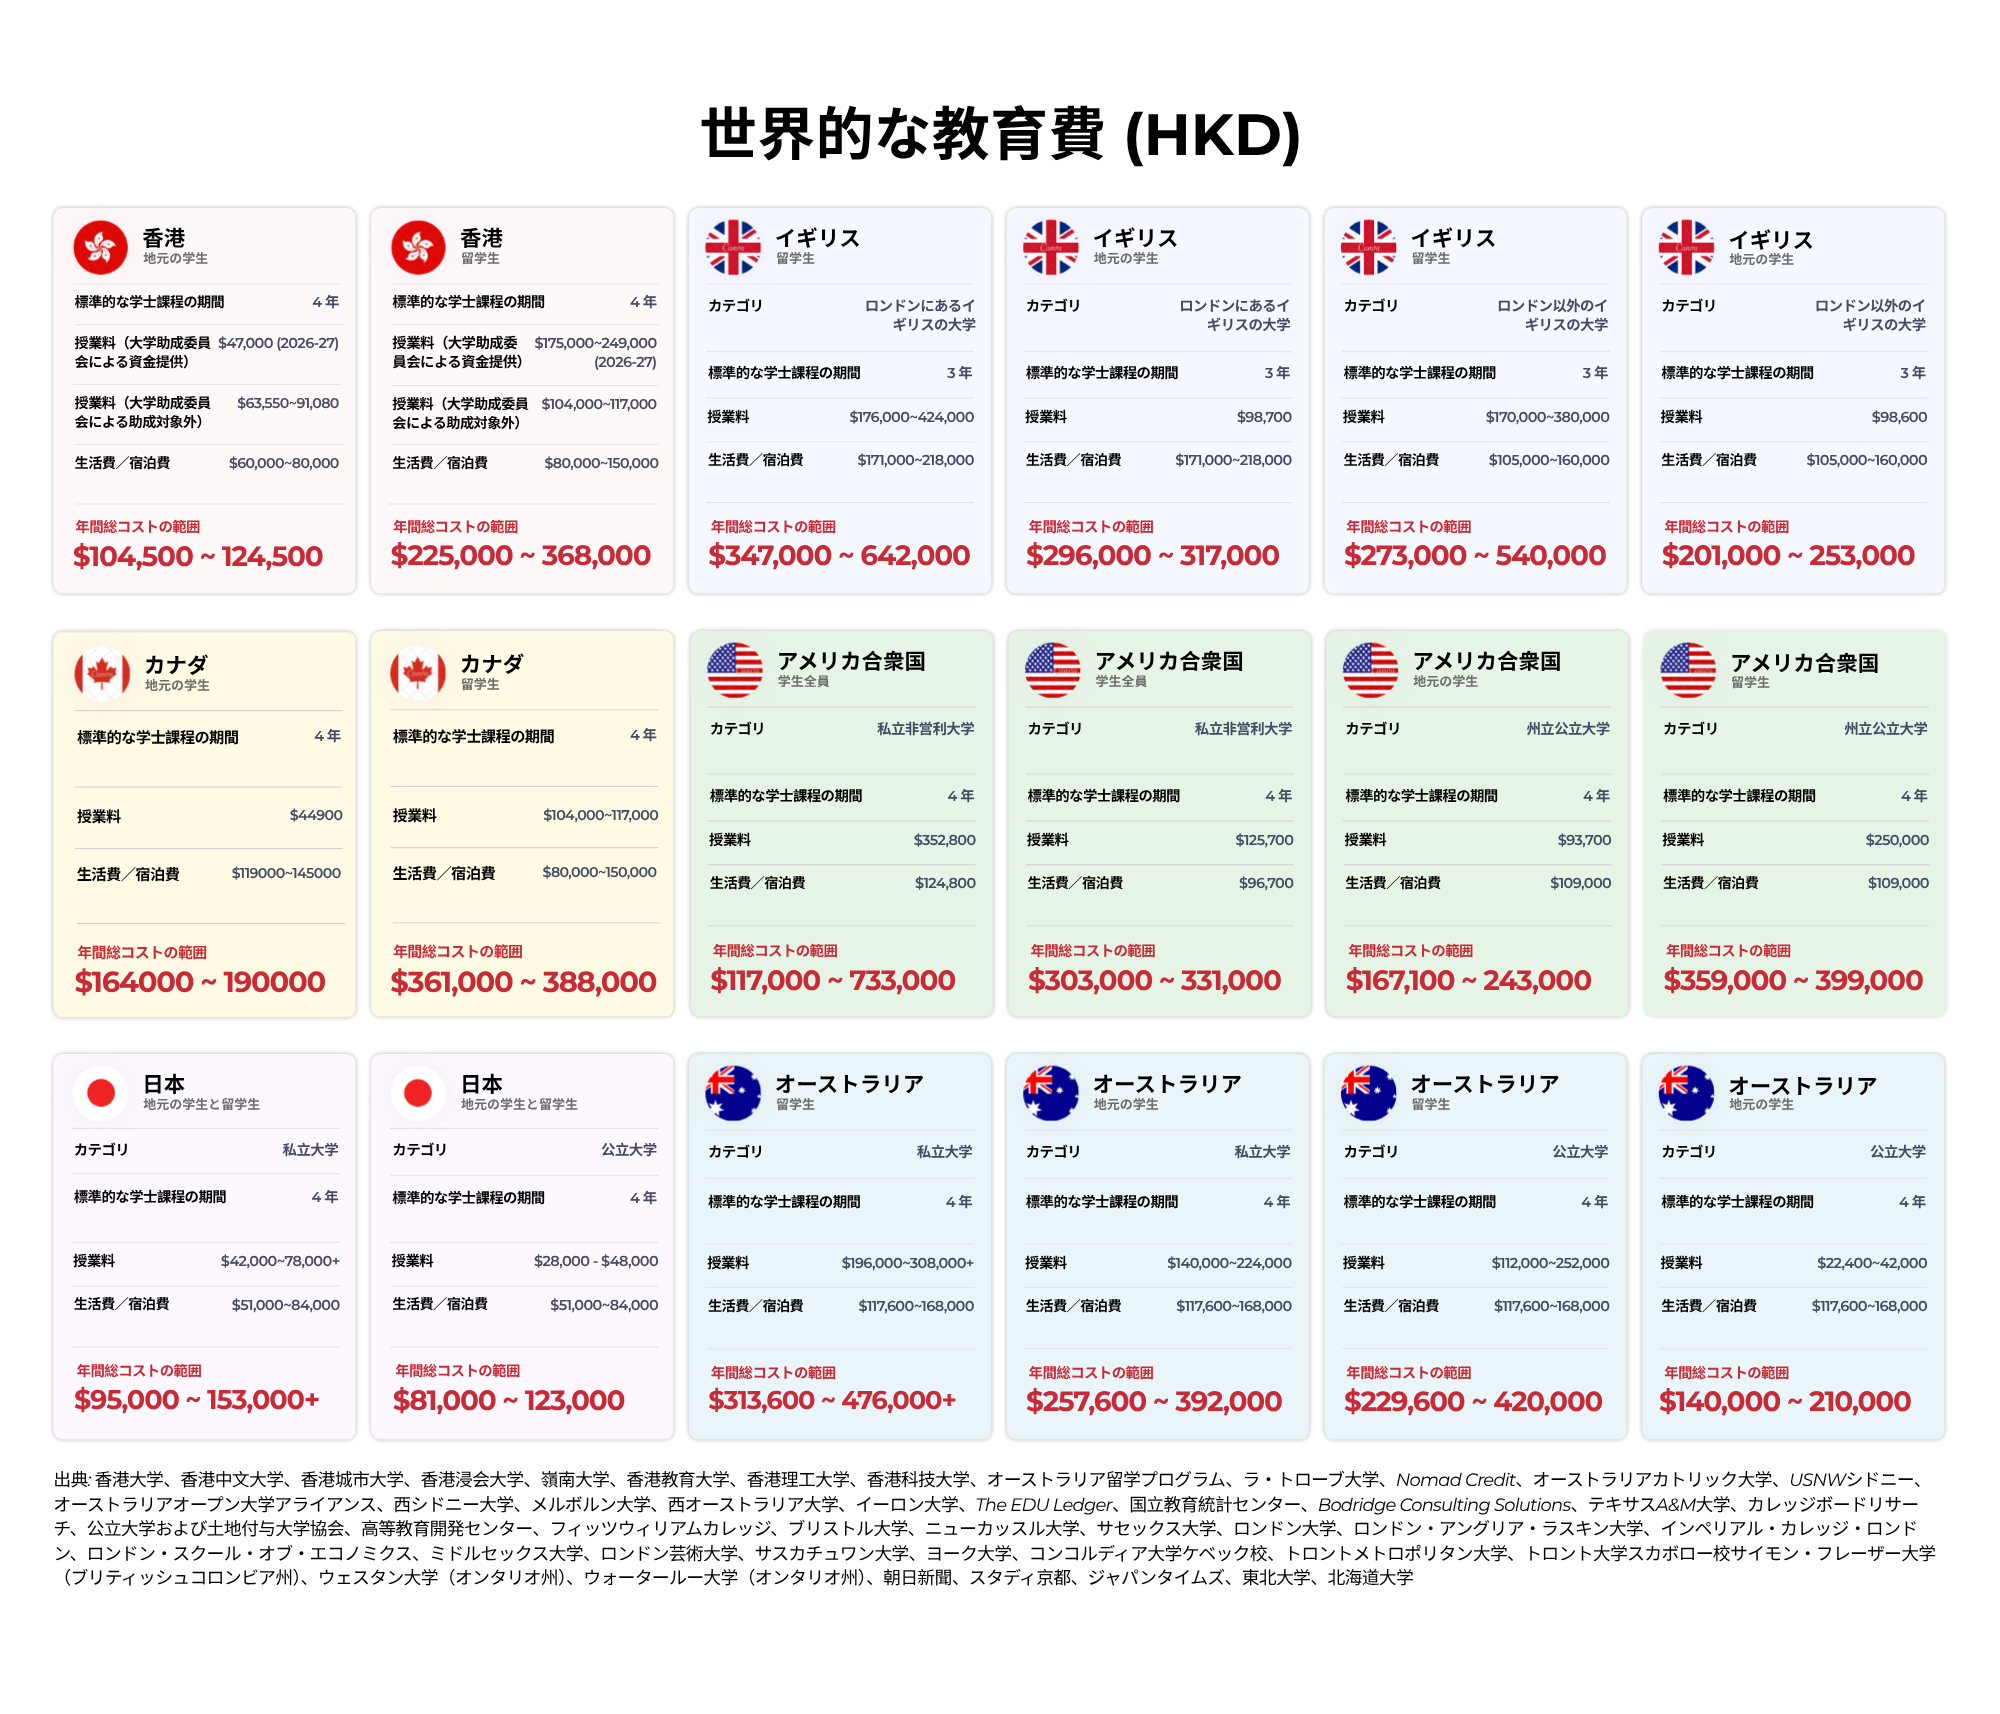
教育費用の比較

教育資金

子供たちは社会の未来であり、親として子供たちに最高の教育を受け、健全な財政基盤の準備、将来の生活を考えています。

BS のチームは、保護者の希望に応じて、次世代に安全な経済的基盤を提供し、夢を追求できるように適切なプランを選択します。

適格繰延年金(QDAP)

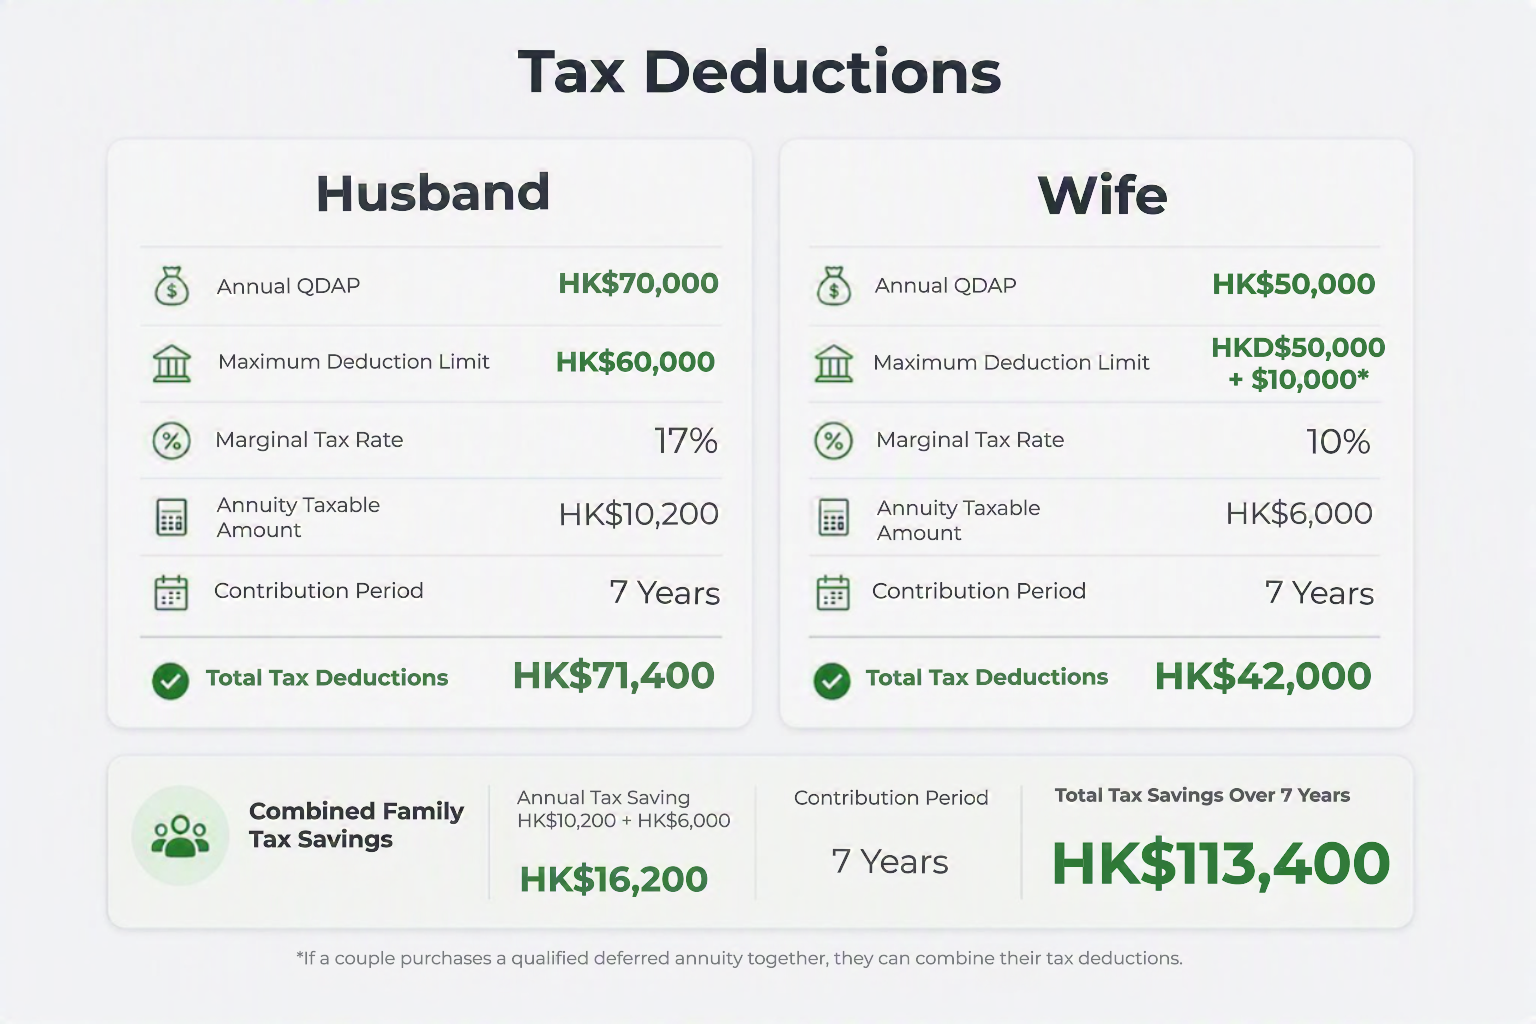
適格繰延年金は特にある程度の年齢で退職を目指す在職者に適していいます。安定した収入を得ている間に定期的に積立貯蓄を行い、長期間かけて資産を増やせるからです。さらに、年間最大 HKD 60,000 の税務控除が受けること ができます。

QDAP 税額の例
dash-left
dash-right
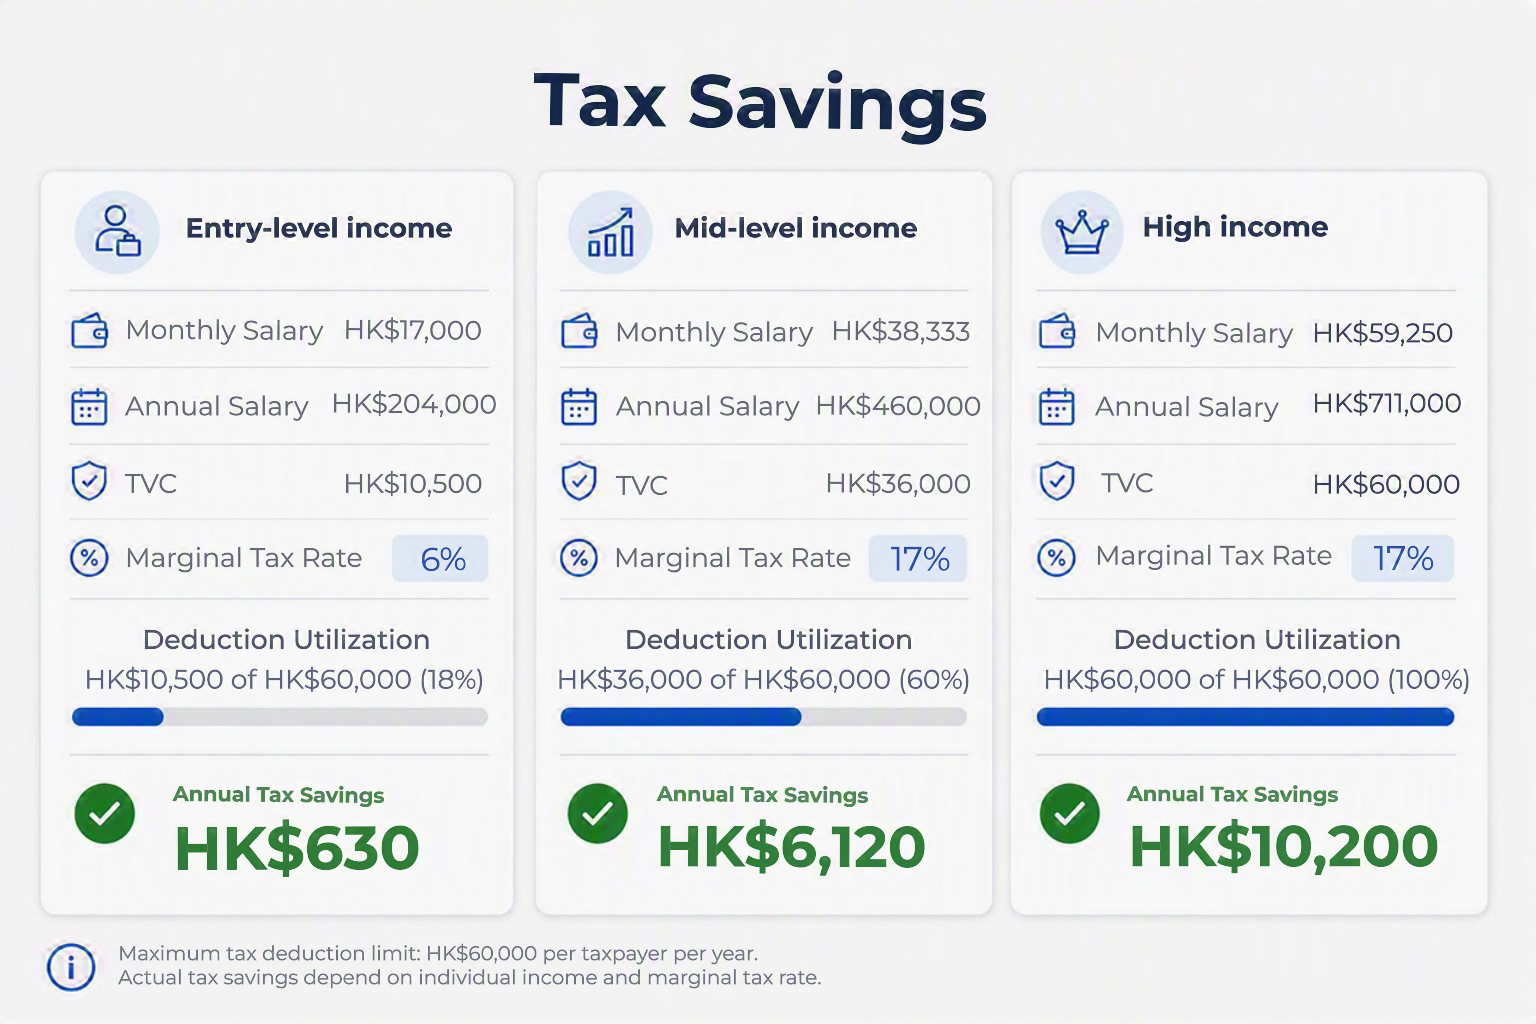
TVC 税額の例

強積金の可扣稅自願性供款(Tax Deductible Voluntary Contributions, TVC)

平均余命が伸び続け、インフレの影響の上、快適な⽼後生活を過ごすために MPF の拠出だけに頼ることは困難になる可能性があります。これに対処するには、MPF 制度への税控除の対象となる任意の拠出金がギャップを埋めるのに役⽴ちます。この制度を通じて、雇用されている個人は退職後の貯蓄を増やすために追加の拠出を行うことができ、長期的な経済的安全を確保し、退職後のライフスタイルを改善することができます。さらに、この制度により、課税年度あたり最大 HKD60,000 の税控除を受けることができます。

我們為客戶提供
獨特和專注的服務

年金

「自力長穀」とも呼ばれる年金は、保険契約者が貯蓄を長期的かつ安定した現金収⼊に変え、安定した退職後の収⼊を確⽴するのに役⽴ちます。それは保守的な収⼊ツールと考えられています。年金には「死亡給付金」という機能もあり、被保険者が死亡した場合、指定された受取人が補償金を分割または一括で受け取ることができます。
強制積立基金(「MPF」)

香港の主要な退職制度はMPF制度です。 MPF制度下の投資オプションはすべての人に適しているわけではありませんが、 BS チームは、専門的なアドバイスを提供し、お客様の要望に基づいて適切なプランやファンドのポートフォリオを選択できるよう支援し、退職後の準備がしやすくなります。
MPFの統合

MPF は実施されてから20年以上が経過し、多くの従業員がこの期間に何度も転職しており、所有なMPFアカウントが複数に及ぶ場合があり、管理がかなり面倒になります。
MPF統合には複数のMPFアカウント内累積権益を1つのMPFアカウントに移転して統合します。